Revisa tu Buzón Tributario: el SAT notifica ahí el motivo específico de la restricción.
Materialidad, CFDI relacionados, declaraciones — lo que desvirtúe la causal señalada.
Dentro de los 40 días hábiles. Un rechazo por documentación incompleta te hace perder tiempo valioso.
La autoridad debe resolver en máximo 10 días hábiles desde que presentas la solicitud completa.
El precio final se confirma por WhatsApp antes de iniciar, según tu caso específico.
Confirmar mi caso por WhatsAppSi tu Certificado de Sello Digital está restringido, el sistema del SAT simplemente no te deja timbrar CFDI — no importa si tu contabilidad está en orden o si el motivo te parece injusto. La operación se detiene el mismo día, y sigue detenida hasta que presentas la aclaración y el SAT la resuelve. No hay forma de "esperar a que se resuelva solo": si no actúas dentro de los 40 días hábiles, el SAT puede dejar sin efectos el certificado de forma definitiva.
Identifica la causal exacta en tu Buzón Tributario, reúne la documentación que la desvirtúe y presenta tu caso de aclaración en el Portal del SAT dentro de los 40 días hábiles — el paso a paso completo está arriba. Si prefieres que alguien revise tu causal específica antes de presentar (la mayoría de los rechazos ocurren por documentación incompleta, no por falta de razón), te respondemos por WhatsApp en menos de 10 minutos.
Hablar por WhatsApp ahoraCausal: Artículo 17-H Bis, fracción I del CFF — CFDI de nómina emitidos con ISR retenido, pero nunca enterado al SAT durante dos ejercicios fiscales completos (2023 y 2024).
El SAT restringió el CSD el 8 de octubre de 2025 mediante oficio 500-54-00-05-01-2025-3696, con 40 días hábiles de plazo para presentar aclaración vía ficha 296/CFF (opción "296/CFF RESTRIC CERT AGAFF").
Este es exactamente el tipo de causal que un contribuyente descubre demasiado tarde: la nómina se timbró correctamente, el ISR se retuvo, pero nunca se enteró — un descuido operativo, no una operación simulada — y aun así el SAT restringe el sello el mismo día que lo detecta.
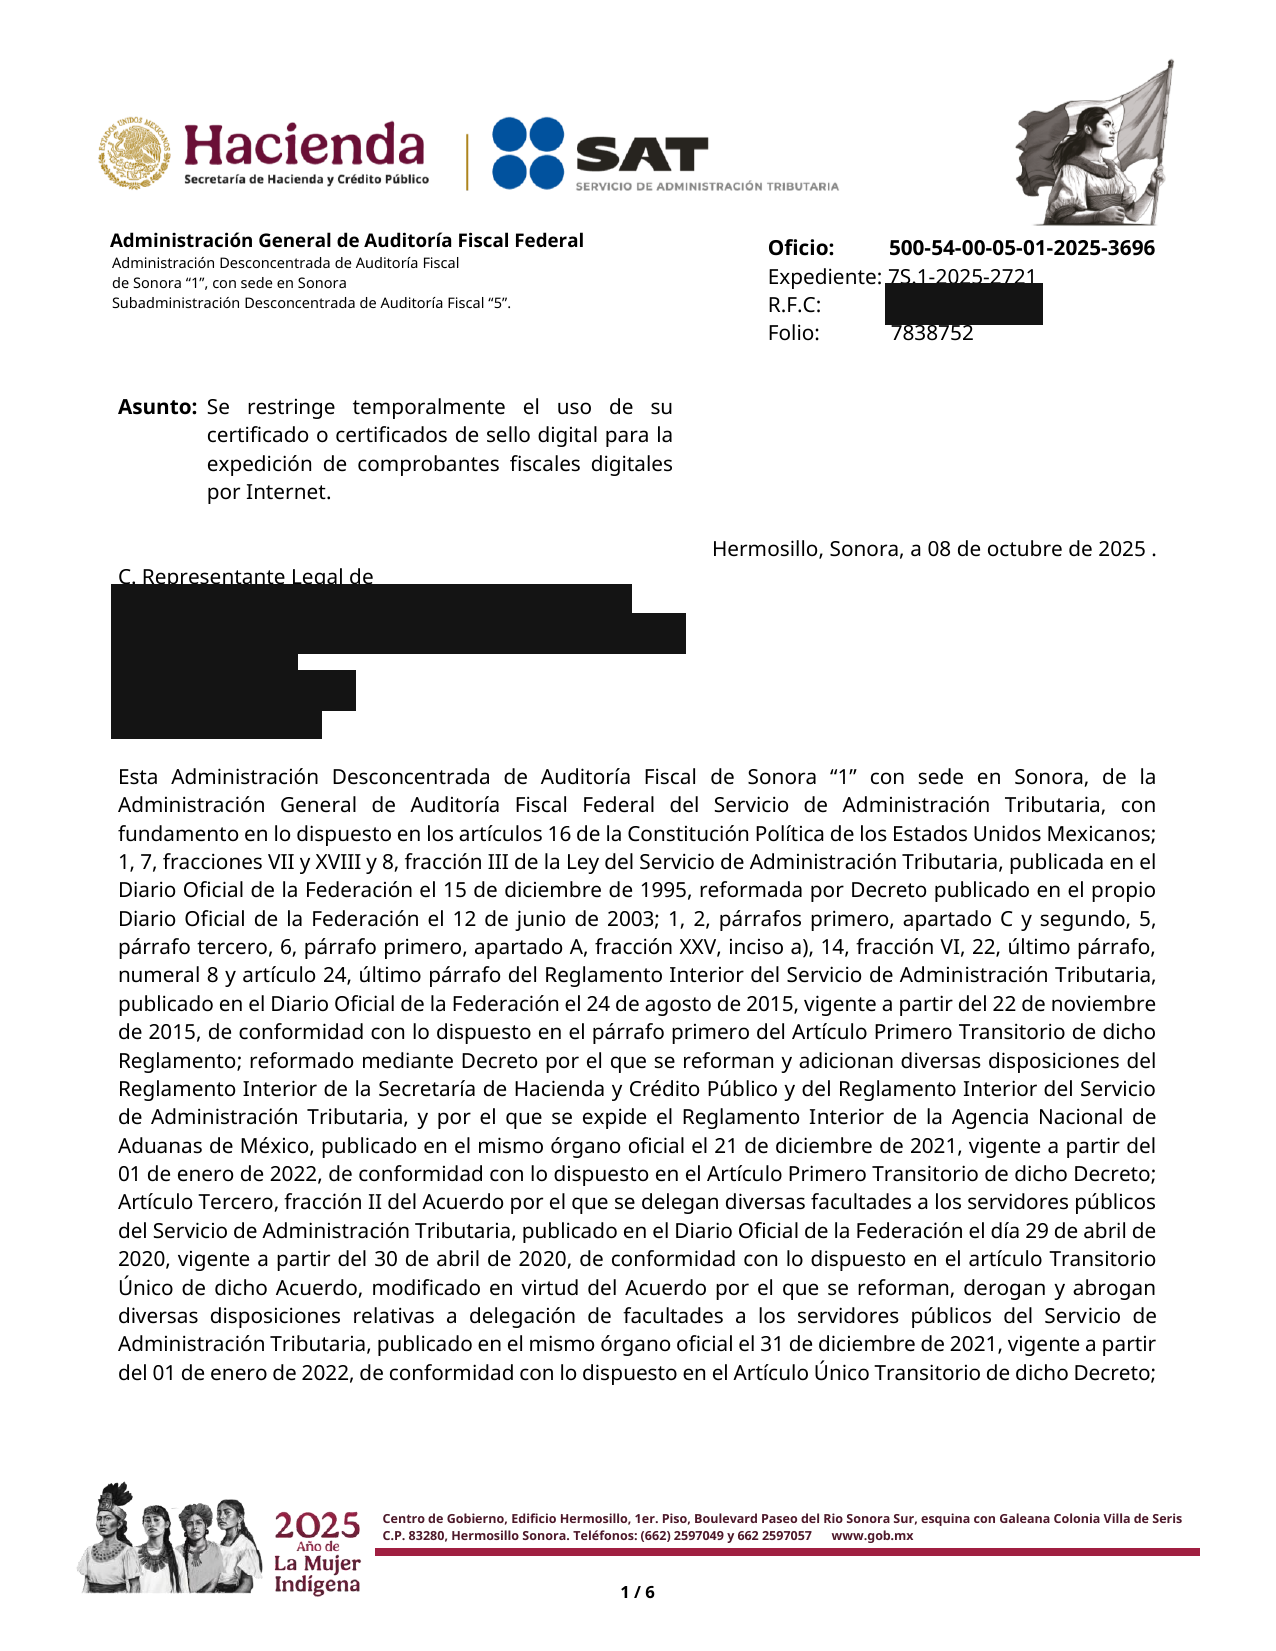
Documento real de un caso atendido por el despacho. Datos del contribuyente (RFC, razón social, domicilio) cubiertos por confidencialidad y con su autorización expresa para fines ilustrativos.
El artículo 17-H Bis del CFF le permite al SAT restringir temporalmente tu Certificado de Sello Digital (CSD) — sin cancelarlo de forma definitiva — cuando detecta una causal específica. Tienes 40 días hábiles para presentar tu aclaración y, una vez presentada, el SAT debe resolver en un máximo de 10 días hábiles.
40 días hábiles contados desde la notificación de la restricción (artículo 17-H Bis del CFF).
No mientras esté restringido sin más — pero en cuanto presentas tu solicitud de aclaración, el SAT debe restablecer el uso del CSD al día siguiente y permitirte facturar mientras resuelve (artículo 17-H Bis del CFF). Por eso conviene presentar la aclaración lo antes posible, no esperar al día 40.
El SAT procede a la cancelación definitiva del certificado (artículo 17-H, fracción X del CFF) — un procedimiento distinto y más complejo de revertir.
Hasta 10 días hábiles después de que presentas la solicitud, contados a partir del día siguiente.
Puedes presentarla tú mismo. La mayoría de los rechazos ocurren por no desvirtuar la causal exacta con la documentación correcta — por eso conviene una revisión especializada antes de presentar, no después de un primer rechazo.
Sí. El artículo 17-H Bis, fracción I del CFF permite al SAT restringir el sello cuando detecta ISR retenido en CFDI de nómina que nunca se enteró, aunque no exista ninguna operación simulada. Es una de las causales más comunes y menos conocidas.
Escrito y revisado por el equipo de OPERUM Fiscal — Contador Público Certificado y Licenciado en Derecho, con Maestría en Impuestos y 14 años de experiencia en litigio y defensa fiscal.
Te indicamos precio, documentos y ruta de atención por WhatsApp en menos de 10 minutos.
Hablar por WhatsApp ahora